Ciprian Beudean: „În general, fermierii încheie asigurări agricole doar dacă au avut o problemă în fermă“
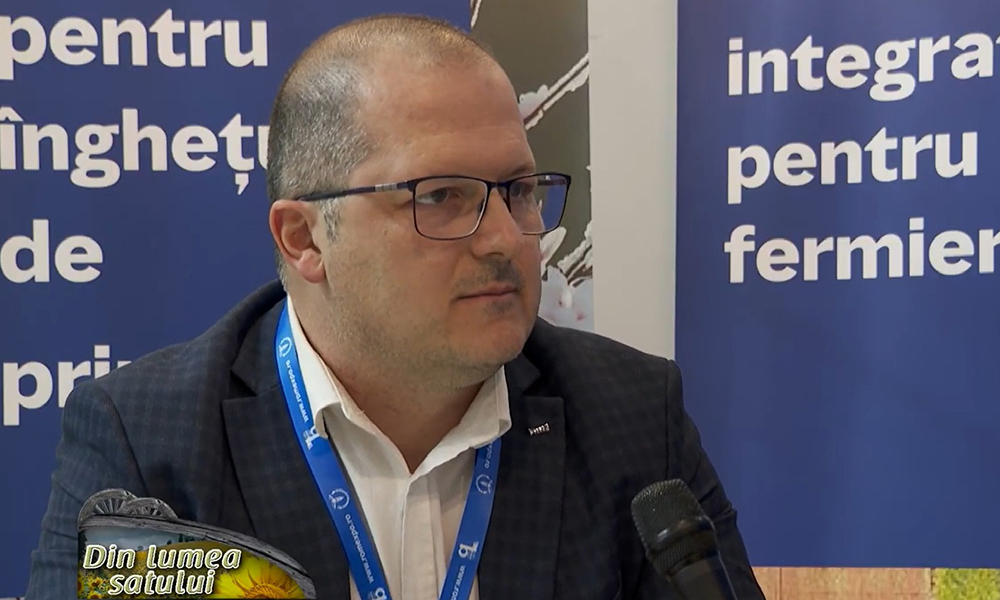
Asigurările agricole reprezintă o plasă de siguranță pentru fermieri. Condițiile climatice actuale pot periclita oricând culturile și implicit producțiile. Și totuși România nu excelează la acest capitol, mai ales dacă vorbim despre exploatațiile de mici dimensiuni care din lipsa resurselor necesare pentru încheierea unor astfel de contracte rămân la mila vremii. Ciprian Beudean, broker în cadrul companiei Marsh Broker De Asigurare Reasigurare, ne-a oferit câteva informații pe tema asigurărilor agricole.
„Lipsa asigurării în mod preventiv este o greșeală“
– Prin prisma experienței dvs., vă rog să ne spuneți, care este dimensiunea exploatațiilor care încheie contracte cu companiile de asigurări agricole.
– În cazul exploatațiilor vegetale, dimensiunea lor este cuprinsă între 5.000 de hectare și 60.000 de hectare. În cazul asigurării de îngheț pentru pomii fructiferi producătorii trebuie să se încadreze la primă minimă și vorbim deci de plantațiile care au câteva zeci de hectare.
– În activitatea dvs. ați remarcat că există un tipar, că se încheie mai multe contracte de asigurare în anumite regiuni ale țării?
– În general, fermierii români încheie asigurări agricole doar dacă au avut o problemă în fermă. Nu fac asta preventiv și asta este o greșeală pentru că după ce avem un eveniment neplăcut în fermă polițele de asigurare ori nu mai pot fi încheiate, ori au un cost foarte ridicat.
Da, în anumite regiuni, mai expuse efectelor schimbărilor climatice, există mai multe contracte de asigurări agricole încheiate. În ultimii ani vorbim despre partea de vest a țării unde fermierii au încheiat asigurări pentru riscul de secetă. La fel în partea de sud și sud-est. În partea de centru suprafețele agricole nu sunt atât de mari și acolo sunt mai puține polițe emise.
„Prezentăm toate soluțiile din piață foarte transparent“
– Ofertele pe care le puneți dvs. la dispoziția fermierilor sunt personalizate?
– Avem ofertele standard și lucrăm cu toți asiguratorii din România, iar ofertele personalizate sunt cu reasiguratori externi. Este riscul de secetă și înghețul la pomii fructiferi și arbuști.
– Cât de clare sunt contractele pe care le încheie fermierii cu dvs.? Au fost cazuri în care aceștia s-au plâns de faptul că au avut în fermă o pagubă pe care polița de asigurare nu a acoperit-o și că nu știau că existau în contracte anumite clauze care îi defavoriza.
– Depinde și de cel care intermediază o astfel de poliță, dar și de nivelul de înțelegere al fermierului în ceea ce privește cauzele stipulate. Este important ca la încheierea unui astfel de contract să fie explicate toate clauzele. Noi prezentăm toate soluțiile din piață foarte transparent, emitem și o comparație astfel încât fermierul să vadă și costurile și riscurile, iar decizia îi aparține.
– Cum se încheie o poliță de asigurare agricolă?
– Noi avem și asigurări pentru tot businessul, nu doar partea de culturi. Asigurăm clădiri, silozuri, utilaje etc. Împreună cu fermierul se stabilește care este tipul de asigurări necesar unei ferme, facem un audit al riscurilor, explicăm fermierului care sunt riscurile mai mari și el decide ce poliță va achiziționa, doar pe partea de culturi, de utilaje etc.
În funcție de asta stabilim costurile, prezentăm toate soluțiile din piață. În cazul în care fermierul solicită acoperirea unui risc care nu se regăsește în niciuna dintre oferte din țară, avem reprezentanță și în străinătate.
„Plata despăgubirilor se realizează foarte rapid“
– Seceta și înghețul sunt principalele riscuri împotriva cărora fermierii vor să se asigure. Care sunt însă riscurile pe care aceștia nu le iau în calcul, dar care au totuși iminență în ferme?
– Ar trebui să își achiziționeze polițele cu riscuri de bază, respectiv, grindina, furtuna, ploaia torențială, dar și riscul de incendiu. În ultimii ani au fost multe situații de acest gen pe suprafețe însemnate. Pornind de la aceste riscuri, în funcție de regiune, de fermă se pot personaliza ofertele.
Riscul de secetă este foarte mare și practic poate compromite întreaga cultură, de aceea costul este un pic mai ridicat față de cel al riscurilor clasice. În anii anteriori polița pentru secetă a fost eligibilă și fermierii aveau posibilitatea recuperării a 50% din prima de asigurare.
– Cum se fac evaluările în cazul în care s-a produs o daună?
– Polițele de secetă și îngheț la pomii fructiferi sunt personalizate în funcție de regiune, de fermă, de soiuri și de cum s-au stabilit de la început parametrii de despăgubire.
La pomii fructiferi s-au despăgubit sume importante și de 500.000 de euro, iar la cultura mare au fost și despăgubiri de 2,5 milioane de euro, cea mai mare sună acordă în urmă cu cca. patru ani în urmă. Plata despăgubirilor se realizează foarte repede, în trei zile de la închiderea dosarului de daună se virează și banii.
Laura ZMARANDA
agricultura, fermieri, asigurare culturi, asigurari agricole
- Articol precedent: A schimbat casca de protecție pe șapca de fermier… și nu s-a mai uitat înapoi
- Articolul următor: Poziția oficială a Forumului APPR privind Hotărârea Curții de Apel Cluj nr. 73/2026